2024年全球特殊医学用途配方食品市场深度调研 销售趋势与细分赛道解析
一、市场概述
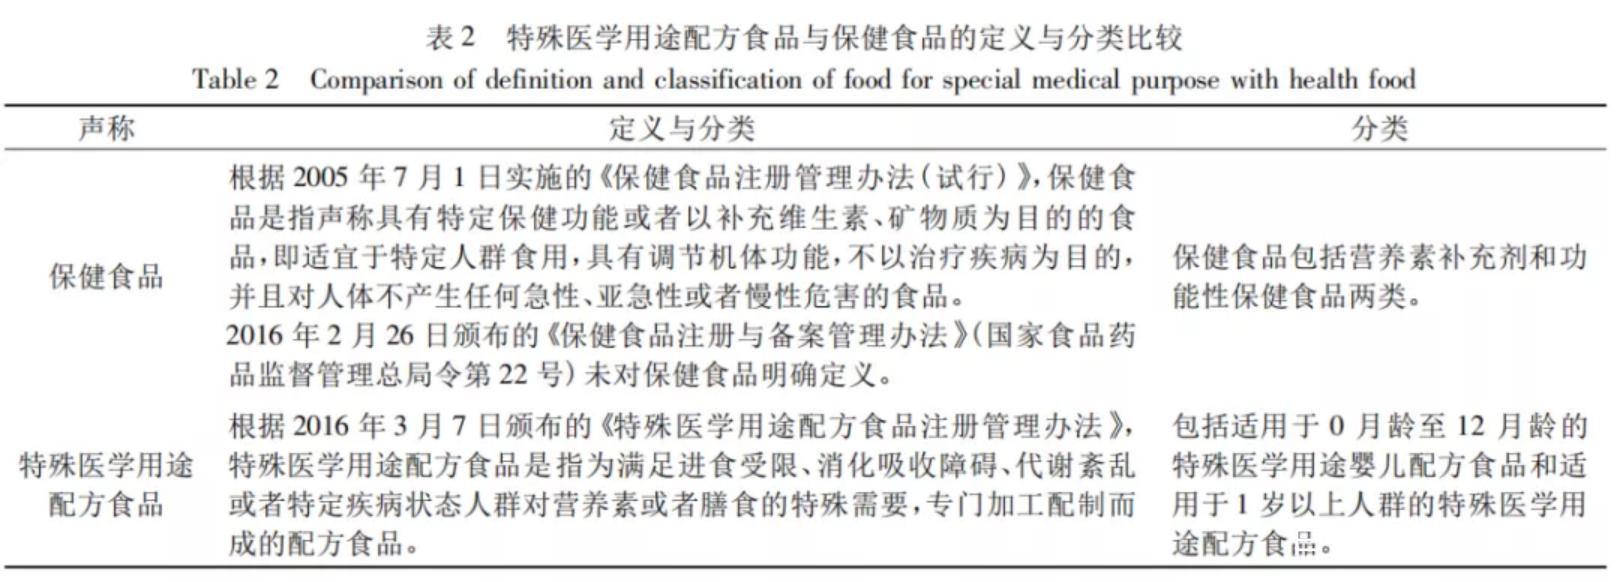
特殊医学用途配方食品(Food for Special Medical Purposes, FSMP)是指为满足进食受限、消化吸收障碍、代谢紊乱或特定疾病状态人群对营养素或膳食的特殊需要,专门加工配制而成的配方食品。2024年,全球FSMP市场在老龄化加深、慢性病负担加重、临床营养意识提升及政策体系逐步完善的共同驱动下,延续稳健增长态势,成为大健康产业中壁垒较高、增速较快的细分赛道之一。
从销售规模看,2024年全球FSMP市场规模预计达到约230亿至250亿美元(不同口径存在差异),2019—2024年复合增长率约为6%—8%。其中,亚太地区增速领先,欧美市场则以成熟的临床渗透和支付体系维持稳定增长。与此中国市场在注册审批制度持续完善、医院营养科建设加速的背景下,成为全球增长的重要引擎。
二、全球销售格局与区域特征
1. 北美市场
北美仍是全球最大的FSMP区域市场,2024年销售占比约为35%—40%。美国市场以FDA监管框架下的医疗食品(Medical Foods)为主要形态,销售渠道集中在医院、长期护理机构及专业药房,支付端与医疗保险、商业保险的衔接较为成熟。销售品类以代谢性疾病配方、糖尿病专用配方、肿瘤营养支持及老年营养为主,品牌集中度较高。
2. 欧洲市场
欧洲市场销售占比约为25%—30%,以欧盟FSMP法规(Regulation (EU) No 609/2013及后续细化规则)为统一监管基础。欧洲销售特点体现为“临床渠道强、零售渠道补充”的结构,医院与社区药房是主要销售终端。2024年,欧洲市场在肿瘤营养、炎症性肠病(IBD)专用配方及儿科过敏管理配方方面需求增长明显。
3. 亚太市场
亚太是全球FSMP销售增长最快的区域,2024年增速预计超过10%。日本、韩国市场发展相对成熟,中国、东南亚国家处于快速成长期。中国市场销售呈现出“医院渠道主导、线上渠道快速增长”的双轨特征,2024年国产与进口品牌竞争加剧,慢性病管理、围手术期营养支持及老年肌肉衰减综合征相关配方成为销售热点。
4. 其他地区
拉美、中东及非洲市场基数较小,但受慢性病发病率上升和医疗基础设施改善带动,2024年销售增速在5%—7%之间,国际品牌与本地企业合作布局趋势增强。
三、销售渠道分析
2024年全球FSMP销售渠道呈现明显的场景化和专业化特征:
- 医院与临床营养科:仍是核心销售渠道,尤其在住院患者营养筛查、围手术期营养支持和慢性病管理中占主导地位。
- 专业药房与社区药房:欧洲和日本市场占比较高,处方与专业推荐是销售转化的关键。
- 电商与DTC渠道:疫情后加速渗透,中国市场尤为突出,线上销售占比持续提升,但受到品类注册和广告合规约束。
- 长期护理与养老机构:老龄化推动下的重要增量渠道,老年营养配方与吞咽障碍配方销售增长显著。
FSMP销售渠道正在从单一医院渠道向“医院—药房—线上—机构”多渠道协同演变,但专业推荐和临床背书仍是销售转化的核心。
四、细分品类销售表现
按目标人群和临床用途划分,2024年全球FSMP销售主要集中在以下细分品类:
1. 成人营养支持类
包括全营养配方、特定全营养配方(如糖尿病、肿瘤、肝病、肾病专用配方)及组件配方。该类产品占全球销售比重预计超过55%。其中,肿瘤营养支持配方和糖尿病专用配方2024年增速分别为8%和7%左右,是成人市场的主要增长点。
2. 儿科特殊医学用途配方
涵盖早产/低出生体重婴儿配方、婴儿过敏管理配方、代谢性疾病配方等。2024年儿科品类销售占比约为20%—25%,过敏管理和早产儿营养支持是增长最快的细分方向,尤其在亚太和欧洲市场。
3. 老年与肌肉衰减营养配方
在人口老龄化推动下,针对老年人群的蛋白质强化、维生素D/钙强化及肌肉衰减综合征(sarcopenia)管理配方2024年销售增长突出,日本、欧洲和中国市场需求快速上升。
4. 特定疾病与罕见病配方
包括炎症性肠病、短肠综合征、苯丙酮尿症等罕见代谢病专用配方。品类规模相对较小但壁垒极高,销售以专业医疗机构和指定药房为主,价格与支付体系是销售放量的关键因素。
五、竞争格局与品牌动态
2024年全球FSMP市场竞争格局仍以跨国企业为主导,雀巢健康科学(Nestlé Health Science)、达能纽迪希亚(Danone Nutricia)、雅培营养(Abbott Nutrition)、费森尤斯卡比(Fresenius Kabi)等占据较大销售份额。其竞争优势体现在临床证据积累、产品管线广度、医院渠道渗透和全球注册能力上。
与此区域本地企业加速崛起:中国市场国产FSMP品牌在政策和渠道推动下销售份额逐步提升;日本、韩国企业在本土特定疾病配方领域保持较强竞争力。2024年行业动态显示,并购合作、渠道下沉和临床证据建设成为企业扩大销售的主要策略,产品创新则集中于精准营养、植物基配方和个性化营养方向。
六、政策与支付环境
FSMP销售高度依赖监管与支付环境。2024年,主要市场的政策特点包括:
- 欧盟、美国、日本监管体系相对成熟,产品注册路径和临床证据要求明确;
- 中国持续完善FSMP注册管理,产品获批数量稳步增长,但肿瘤全营养等特定品类仍存在供给与需求的结构性缺口;
- 支付端方面,欧美部分产品已纳入医保或商业保险覆盖,中国市场支付以自费和医院渠道为主,医保衔接仍在探索。
政策环境整体对FSMP销售形成规范与促进并存的格局,合规注册能力和临床证据成为销售准入的关键前提。
七、2024年销售趋势与展望
2024年全球FSMP销售呈现以下核心趋势:
1. 整体稳健增长、亚太领跑:全球销售增速维持在6%—8%,亚太市场规模与增速双升。
2. 临床渠道主导、线上渠道补充:专业推荐仍是销售核心,电商渗透加速但受限合规。
3. 细分品类分化:肿瘤营养、糖尿病配方、儿科过敏管理、老年营养是四大销售增长极。
4. 竞争加剧、本土化提速:跨国品牌主导格局下,本土企业通过注册和渠道优势扩大销售份额。
5. 精准化与个性化导向:产品创新向精准营养和疾病特异性配方迈进。
随着全球老龄化、慢性病管理和临床营养规范化持续推进,FSMP销售规模仍具备较大增长空间。但企业也需应对监管趋严、临床证据成本上升和渠道竞争加剧等挑战,聚焦核心细分市场、强化专业渠道和支付可行性的构建可持续的销售增长逻辑。
如若转载,请注明出处:http://www.ypxgckf.com/product/33.html
更新时间:2026-11-03 01:26:16